空き家の税金

空き家を売却したら確定申告は必要?書き方と必要書類

公開日: 2026年10月29日

空き家を売却したら確定申告は必要?まず結論

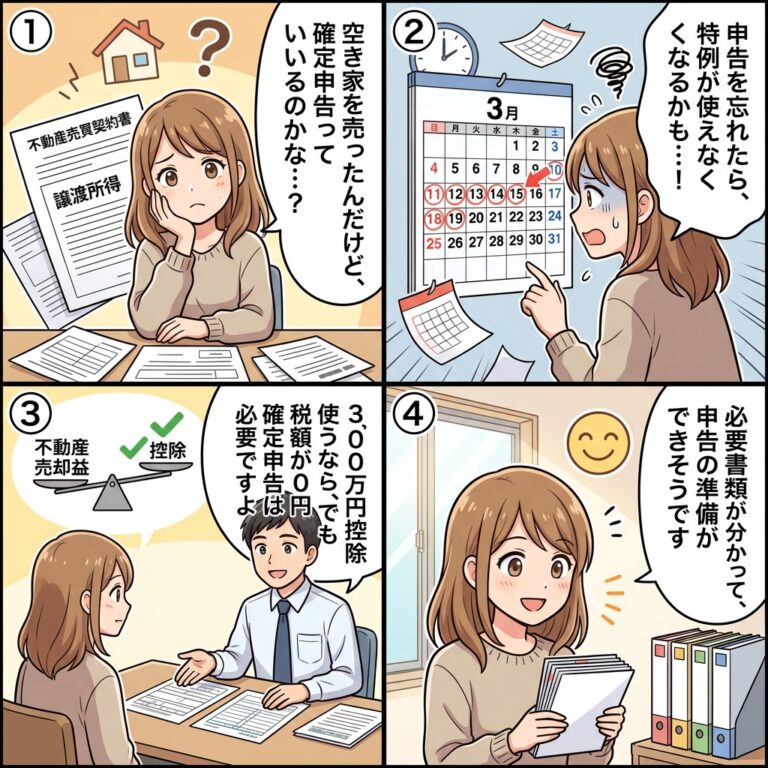
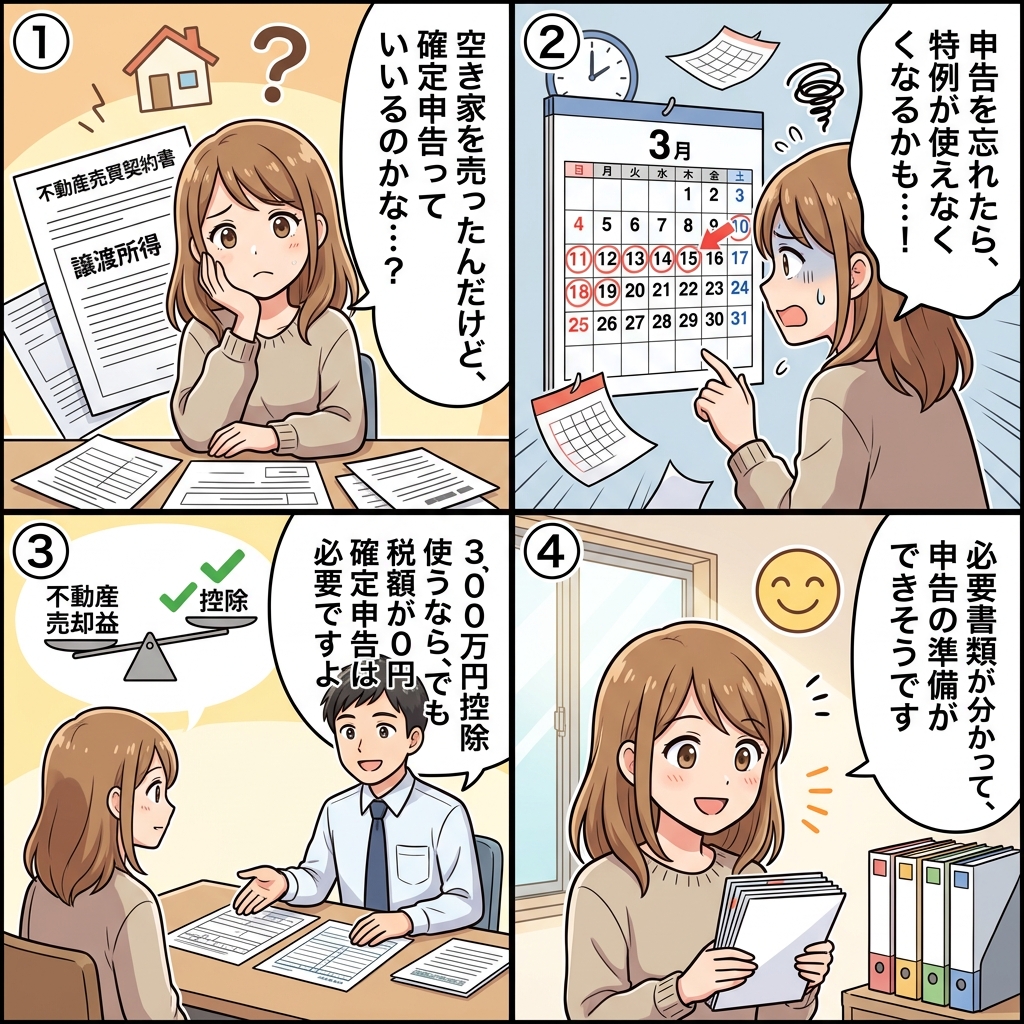
相続した空き家を売却した後、「確定申告は必要なのだろうか」と迷う方は少なくありません。結論からお伝えすると、売却によって利益(譲渡所得)が出た場合は、原則として確定申告が必要です。特に「空き家の譲渡所得3,000万円特別控除」などの特例を使う場合は、その適用によって税額が0円になる場合でも、確定申告をしなければ特例そのものが適用されません(国税庁 No.3306、2026年8月確認)。

30秒でわかるこの記事の結論

空き家を売却して利益(譲渡所得)が出た場合は、原則として確定申告が必要です。3,000万円特別控除などの特例を使う場合は、税額が0円になっても確定申告が必須です。取得費が分からない場合は、譲渡価額の5%で計算する方法があります。

  • 特例を使う場合は、税額が0円でも確定申告が必須
  • 取得費が分からない場合は譲渡価額の5%で計算できる
  • 申告期限は原則翌年2月16日〜3月15日

本記事では、確定申告が必要になるケース・不要なケース、特例を使う場合の必要書類、取得費が分からない場合の対処法、申告期限・申告先まで解説します。断りがない限り、本記事の内容は2026年8月時点の制度に基づいています。

確定申告が必要になるケース・不要なケース

空き家を売却して利益(譲渡所得)が出た場合は、原則として確定申告が必要です。譲渡所得とは、売却額から取得費・譲渡費用などを差し引いた「儲け」にあたる部分です。譲渡所得にかかる税率や3,000万円控除以外の税金の内訳は、空き家を売却したときにかかる税金まとめで詳しく解説しています。

一方、売却によって譲渡所得がマイナスになった(損失が出た)場合は、原則として確定申告は不要とされることが多いとされています。ただし、損益通算など他の制度の適用を検討する場合は要件が変わることがあるため、判断に迷う場合は税理士や税務署に確認することをおすすめします。

利益(譲渡所得)が出た場合は原則として確定申告が必要です。損失の場合の扱いは個別事情によるため、迷う場合は専門家に相談しましょう。

特例を使う場合は確定申告が必須

「空き家の譲渡所得3,000万円特別控除」などの特例を使う場合は、たとえその適用によって税額が0円になったとしても、確定申告をしなければ特例は適用されません(国税庁No.3306「この特例の適用を受けるためには、一定の書類を添えて確定申告をすることが必要です」)。特例の適用要件・控除額については以下の記事で詳しく解説しています。
あわせて読みたい空き家の3,000万円控除とは|期限2027年末までを解説相続した空き家を売ったときの譲渡所得3,000万円特別控除(空き家特例)を解説。適用期限2027年12月31日、必要な「被相続人居住用家屋等確認書」、令和6年改正のポイントを紹介し…

相談者
3,000万円控除を使えば税金は0円になるはずなんですが、それでも確定申告は必要なんですか?
福田
宅建士

はい、必要です。控除によって納める税額が0円になる場合でも、確定申告をして初めて特例が適用される仕組みになっています。申告を忘れると、特例が使えず本来より税負担が大きくなってしまう可能性があるので注意が必要です。

3,000万円特別控除などの特例は、確定申告をして初めて適用されます。税額が0円の見込みでも申告を忘れないようにしましょう。

確定申告の必要書類

3,000万円特別控除の適用を受ける場合、確定申告書に加えて次のような書類の添付が必要です(国税庁No.3306に基づく)。

  • 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]
  • 売った資産の登記事項証明書等:相続または遺贈により取得したこと、被相続人居住用家屋が昭和56年5月31日以前に建築されたこと等を証明するもの
  • 被相続人居住用家屋等確認書:売った資産の所在地を管轄する市区町村長から交付を受けるもの

被相続人居住用家屋等確認書の取得方法・様式の使い分けは、以下の記事で詳しく解説しています。

あわせて読みたい被相続人居住用家屋等確認書の取り方|取得先・様式・必要書類を解説被相続人居住用家屋等確認書の取り方を解説。取得先は税務署ではなく市区町村、様式1-1〜1-3の選び方、必要書類、交付までの日数の目安をまとめます。確定申告の期限に間に合うよう、早め…

特例を使う場合は、譲渡所得の内訳書・登記事項証明書等・被相続人居住用家屋等確認書などの書類を確定申告書に添付する必要があります。

取得費が分からない場合の対処法

相続した古い空き家では、購入当時の売買契約書が残っておらず、取得費(購入価格)が分からないケースが少なくありません。この場合、譲渡価額(売却額)の5%を取得費とみなして計算する方法があります(国土交通省の資料より、取得費が不明の場合は譲渡価額の5%で計算)。

取得費が分からない場合は、譲渡価額の5%を取得費とみなして計算する方法があります。

具体的な数値シミュレーション|3,000万円特別控除と取得費5%概算を組み合わせた場合

取得費が分からず、3,000万円特別控除を使う場合に、課税譲渡所得(税額の計算のもとになる金額)がどのくらいになるかを、仮の数値で試算してみます。以下はあくまで一例であり、実際の金額は物件ごとに異なります。

  • 譲渡価額(売却額):4,000万円(例)
  • 取得費:不明のため譲渡価額の5%で計算 → 4,000万円×5%=200万円
  • 譲渡費用(仲介手数料など):120万円(例)
  • 特別控除:3,000万円(相続人が1人または2人の場合の上限額)

この前提で計算すると、譲渡所得(特別控除前)は「4,000万円-(200万円+120万円)=3,680万円」、課税譲渡所得は「3,680万円-3,000万円=680万円」になります。相続人が3人以上で特別控除の上限が2,000万円になる場合は、「3,680万円-2,000万円=1,680万円」と、控除額の違いによって課税譲渡所得も変わります(相続人数ごとの控除額の要件は空き家の譲渡所得3,000万円特別控除を参照)。

この課税譲渡所得に、長期譲渡所得の税率を掛けたものが実際に納める税額になります。税率は所得税15%・住民税5%で、これに加えて令和19年までは復興特別所得税として所得税額の2.1%も併せて申告・納付します(国税庁No.3208)。

課税譲渡所得が680万円の場合、所得税は680万円×15%=102万円、復興特別所得税は102万円×2.1%=2万1,420円、住民税は680万円×5%=34万円で、合計は約138万1,420円になります。相続人が3人以上で課税譲渡所得が1,680万円になる場合は、所得税252万円(1,680万円×15%)、復興特別所得税5万2,920円(252万円×2.1%)、住民税84万円(1,680万円×5%)の合計で、約341万2,920円になります。

譲渡価額4,000万円・取得費5%概算・譲渡費用120万円・特別控除3,000万円という仮の数値では、課税譲渡所得は680万円(税額の目安は約138万1,420円)、相続人3人以上で控除2,000万円の場合は1,680万円(税額の目安は約341万2,920円)になります。

申告期限・申告先

確定申告の期限は、原則として売却した年の翌年2月16日から3月15日までです。申告先は、所轄の税務署(自分の住所地を管轄する税務署)になります(国税庁No.3306「申告先等:所轄税務署」)。期限に間に合うよう、必要書類は早めに準備しておくと安心です。

申告期限は原則翌年2月16日〜3月15日、申告先は所轄税務署です。書類の準備は早めに始めましょう。

確定申告をしないとどうなるか

期限までに確定申告をしなかった場合、無申告加算税・延滞税という2種類のペナルティが生じる可能性があります。

無申告加算税は、期限後に申告した場合にかかる加算税です。税務署からの調査の事前通知を受ける前に自主的に期限後申告をした場合は、納付すべき税額に5%の割合を乗じた金額がかかります。税務署の調査を受けた後に申告した場合はより重く、令和6年1月1日以後に法定申告期限が到来するもの(令和5年分以降)では、納付すべき税額のうち50万円までの部分は15%、50万円を超え300万円までの部分は20%、300万円を超える部分は30%の割合になります(国税庁No.2024)。

延滞税は、法定納期限の翌日から納付する日までの日数に応じて課される、利息に相当するペナルティです。令和8年(1月1日〜12月31日)の割合は、納期限の翌日から2か月を経過するまでは年2.8%、2か月を経過した日以後は年9.1%です(この割合は年ごとに変動します)(国税庁No.9205)。

特に3,000万円特別控除などの特例は、確定申告をして初めて適用される仕組みのため、申告を忘れると特例が使えないうえ、無申告加算税・延滞税の対象にもなり得ます。「税額が0円になるはずだから申告しなくていい」という判断は避け、特例を使う予定がある場合は必ず期限内に申告しましょう。

申告が遅れると、無申告加算税(自主的な期限後申告で5%、税務調査後は50万円超の部分で最大30%)と延滞税(令和8年は年2.8〜9.1%)がかかる可能性があります。特例を使う場合は必ず期限内に申告しましょう。

自分で不安な場合は|専門家への相談・買取という選択肢

譲渡所得の計算や必要書類の準備に不安がある場合は、税理士に相談するのも一つの方法です。相続不動産に関する相談先の使い分けは、以下の記事で詳しく解説しています。

あわせて読みたい相続不動産の相談先はどこ?税理士・司法書士・不動産会社の使い分け相続した不動産を誰に相談すればいいか迷っている方へ。税理士・司法書士・弁護士・不動産会社・役所など、相談内容ごとの窓口の使い分けを整理して解説します。2026年8月時点の一次情報に…
また、そもそも売却手続きや税務処理そのものが負担に感じる場合は、専門の買取業者へ相談することで、手続き全体の見通しを立てやすくなることもあります。

空き家買取.comの買取査定について

本サイト「空き家買取.com」は、株式会社Triikuが運営しており、空き家・相続物件の直接買取を専門に行っています。

  • 宅地建物取引業免許番号:東京都知事(01)第111976号
  • 所在地:〒105-0003 東京都港区西新橋2丁目39番3号 SVAX西新橋ビル4F
  • 電話番号:03-6845-0996(受付時間 10:00〜19:00、年中無休)

(株式会社Triiku 公式サイト|会社概要、2026年8月15日確認)

「確定申告の手続きが不安」「そもそも売却手続き全体を相談したい」という場合でも、まずは無料査定のご相談が可能です。

よくある質問

相続不動産を売却したら確定申告は必要ですか?

利益(譲渡所得)が出た場合は原則として必要です。3,000万円特別控除などの特例を使う場合は、税額が0円になる場合でも確定申告が必須です。

相続不動産を売却して確定申告をしないとどうなりますか?

無申告加算税(自主的な期限後申告で5%、税務調査後は50万円超の部分で最大30%)と延滞税(令和8年は年2.8〜9.1%)がかかる可能性があります。特例を使う予定がある場合、申告を忘れると特例が適用されず、本来より税負担が大きくなることがあります。

相続不動産を売却して損失が出た場合、確定申告は必要ですか?

損失(譲渡所得がマイナス)の場合は原則として不要とされることが多いですが、要件は個別事情によるため、判断に迷う場合は税理士や税務署に確認することをおすすめします。

取得費が分からない場合はどうすればいいですか?

譲渡価額(売却額)の5%を取得費とみなして計算する方法があります。

確定申告はいつまでにすればいいですか?

原則として、売却した年の翌年2月16日から3月15日までです。申告先は所轄の税務署です。

まとめ|特例を使うなら確定申告を忘れずに

  • 利益(譲渡所得)が出た場合は原則として確定申告が必要
  • 3,000万円特別控除などの特例を使う場合は税額0円でも申告が必須
  • 取得費が分からない場合は譲渡価額の5%で計算できる

空き家を売却して利益が出た場合、確定申告は原則として必要な手続きです。特に特例を使う場合は、税額が0円になる見込みでも申告を忘れないようにしましょう。取得費が分からない場合の計算方法や必要書類も事前に確認しておくと、期限内の申告がスムーズになります。

「確定申告や売却手続き全体が不安」という場合は、空き家買取.comの無料査定もあわせてご検討ください。

この記事の監修者

福田真志

福田真志宅地建物取引士

登録番号:神奈川県知事登録 第128777号

宅地建物取引士。掲載情報は各社公式サイト・行政の一次情報を確認のうえ執筆・監修しています。

X(旧Twitter)を見る

空き家のことでお悩みなら、まずは無料査定で金額をご確認ください。

簡単30秒入力!無料査定スタート
空き家の税金

相続税の不動産評価額はいくら?路線価・倍率方式を解説

公開日: 2026年10月28日

相続税の不動産評価額はどう決まる?まず結論

相続した実家や土地の相続税を考えるとき、「不動産はいくらとして評価されるのか」で迷う方は少なくありません。固定資産税の納税通知書に書かれた金額とも、実際に売れそうな金額とも違う数字が出てくるため、混乱しやすいポイントです。

結論からお伝えすると、相続税を計算するときの不動産(土地・家屋)の評価額は、時価(実勢価格)ではなく、国税庁が定めた方法で算出します。土地は「路線価方式」または「倍率方式」、家屋は固定資産税評価額をそのまま使う方法で評価します(国税庁 No.4602|土地家屋の評価、2026年8月12日確認)。

30秒でわかるこの記事の結論

相続税の不動産評価額は、時価ではなく国税庁が定めた方法で算出します。土地は路線価方式か倍率方式、家屋は固定資産税評価額がそのまま基準になります。

  • 土地の評価は路線価方式(路線価がある地域)か倍率方式(路線価が無い地域)のいずれか
  • 家屋の評価額は固定資産税評価額と同じ
  • 相続税評価額は売却できる金額(実勢価格)とは別物

本記事では、土地・家屋それぞれの評価方法と、簡易的な計算例、基礎控除額・税率を使った相続税額の計算の流れを解説します。実際の納付税額には税額控除など個々の事情に応じた調整が必要になるため、詳しくは税理士への相談をおすすめします。断りがない限り、本記事の内容は2026年8月時点の制度に基づいています。

土地の評価方法|路線価方式と倍率方式

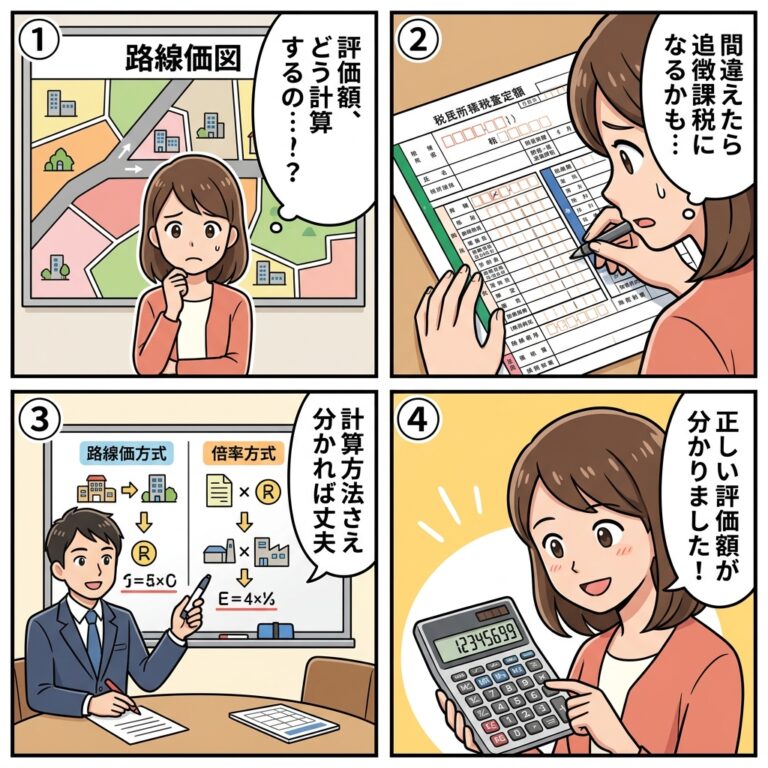
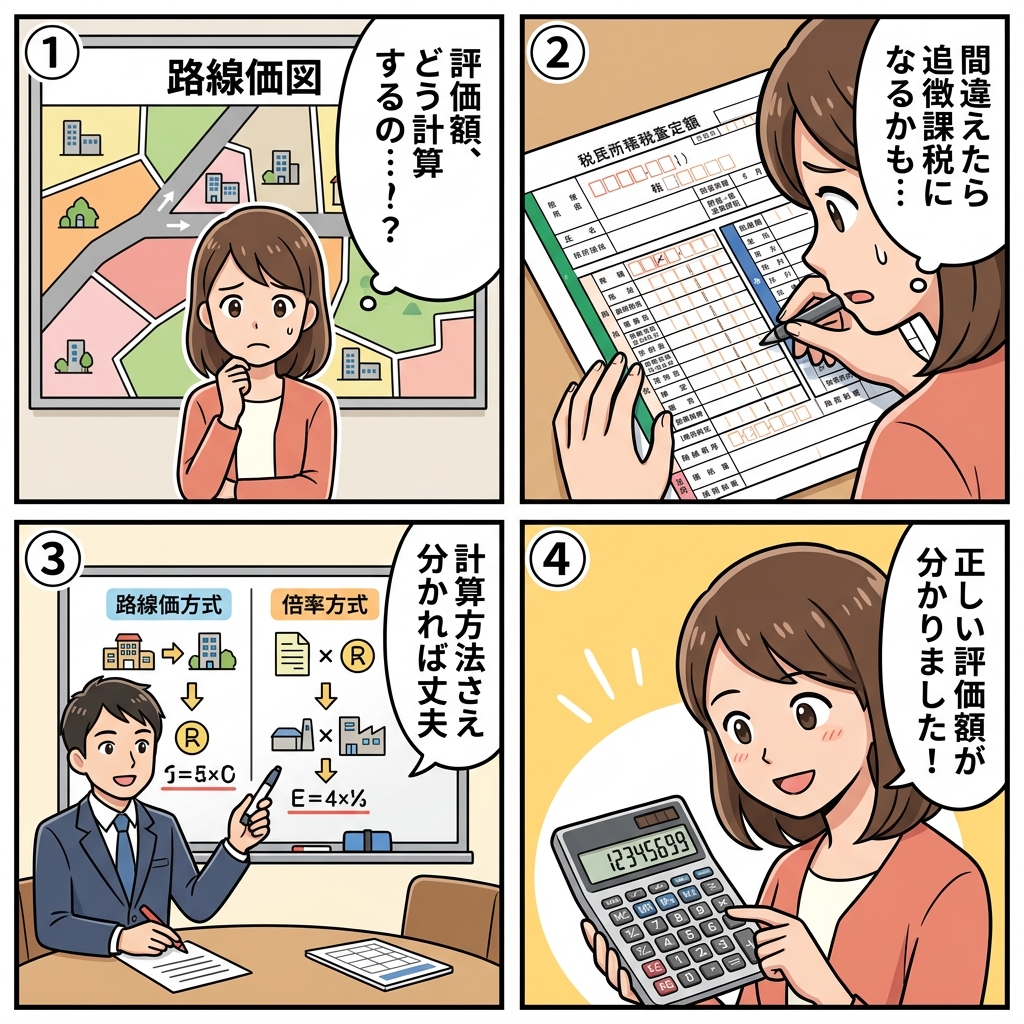
相続税を計算するときの土地の評価方法には、「路線価方式」と「倍率方式」の2種類があります。どちらの方式を使うかは、土地が所在する地域によって決まります(国税庁 No.4602|土地家屋の評価、2026年8月12日確認)。

路線価方式(路線価が定められている地域)

路線価方式は、路線(道路)に面する標準的な宅地の1平方メートルあたりの価額(路線価)が定められている地域で使う方法です。路線価は国税庁の「財産評価基準書 路線価図・評価倍率表」で確認できます。

評価額の基本的な考え方は、次のとおりです(国税庁 No.4604|路線価方式による宅地の評価、2026年8月12日確認)。

土地の評価額 = 路線価 × 各種補正率(奥行価格補正率など) × 面積

土地の形状(奥行きの長さ、間口の狭さ、不整形など)に応じて、路線価にかける補正率が細かく変わります。正面だけでなく側方・裏面にも路線がある土地は、側方路線影響加算額・二方路線影響加算額も加わります。

相談者
補正率がいろいろあると聞くと、自分では計算できない気がしてきました…
福田
宅建士

形の整った標準的な土地であれば、大まかな目安は「路線価×面積」でイメージできます。ただし実際の補正率は土地の形状や地区区分によって細かく変わるため、正確な評価額を出したいときは税理士に確認することをおすすめします。

倍率方式(路線価が定められていない地域)

倍率方式は、路線価が定められていない地域の土地を評価する方法です。次の式で計算します(国税庁 No.4606|倍率方式による土地の評価、2026年8月12日確認)。

土地の評価額 = 固定資産税評価額 × 倍率

固定資産税評価額は、都税事務所や市(区)役所・町村役場で確認できます。倍率は、路線価と同じく国税庁の「評価倍率表」で確認できます。

自分の土地がどちらの方式に該当するかは、国税庁ホームページの路線価図・評価倍率表を地域で検索すると分かります。路線価が表示されていれば路線価方式、表示がなく倍率だけが載っていれば倍率方式です。

土地の評価は、路線価がある地域なら路線価方式(路線価×補正率×面積)、無い地域なら倍率方式(固定資産税評価額×倍率)で計算します。

家屋の評価方法|固定資産税評価額がそのまま基準

家屋(建物)の相続税評価額は、土地よりもシンプルです。次の式で計算します(国税庁 No.4602|土地家屋の評価、2026年8月12日確認)。

家屋の評価額 = 固定資産税評価額 × 1.0

つまり、家屋の相続税評価額は、固定資産税評価額とまったく同じ金額になります。毎年送られてくる固定資産課税明細書の「価格」または「評価額」欄の金額が、そのまま相続税評価額です。

ここまでは、自分が住んでいた・使っていた不動産(自用地・自用家屋)を前提とした評価方法です。賃貸されている土地・家屋の評価は、次の「賃貸中の土地の評価」で解説します。

家屋の相続税評価額は「固定資産税評価額×1.0」、つまり固定資産税評価額とそのまま同じです。

賃貸中の土地(貸宅地・貸家建付地)の評価

自分で使っていない、他人に貸している土地は、自用地よりも評価額が低くなります。所有者が自由に使えない分だけ、権利が制約されているためです。代表的な2つのケースを解説します。

貸宅地(借地権が設定されている土地)

貸宅地とは、借地権など宅地の上に存する権利の目的となっている宅地のことです。建物の所有を目的として他人に土地を貸している場合が該当します。評価額は次の式で計算します(国税庁 No.4613|貸宅地の評価、2026年8月13日確認)。

貸宅地の評価額 = 自用地としての価額 - 自用地としての価額 × 借地権割合

「借地権割合」は、路線価・倍率と同じく、国税庁ホームページの「財産評価基準書 路線価図・評価倍率表」で地域ごとに確認できます。

貸家建付地(アパート等を建てて貸している土地)

貸家建付地とは、所有者が建てたアパートやビルなどを他人に貸し付けている場合の、その敷地のことです。評価額は次の式で計算します(国税庁 No.4614|貸家建付地の評価、2026年8月13日確認)。

貸家建付地の評価額 = 自用地としての価額 - 自用地としての価額 × 借地権割合 × 借家権割合 × 賃貸割合

「借地権割合」「借家権割合」も財産評価基準書で確認できます。「賃貸割合」は、アパート等の各独立部分(各部屋)のうち、実際に賃貸されている部分の割合です。継続的に賃貸してきた部屋が、相続開始時にたまたま一時的な空室になっていただけの場合は、賃貸されていたものとして扱ってよいとされています。

相談者
実家の隣にアパートを持っていて、他人に貸しています。この土地も評価額が下がるということですか?
福田
宅建士

はい、貸家建付地に該当すれば、自用地としての評価額から一定割合を差し引けます。ただし借地権割合・借家権割合は地域や建物によって異なり、賃貸割合の判定も個々の状況次第です。正確な評価額を出すには、税理士に相談することをおすすめします。

貸宅地は「自用地の価額-自用地の価額×借地権割合」、貸家建付地は「自用地の価額-自用地の価額×借地権割合×借家権割合×賃貸割合」で評価額が下がります。割合は財産評価基準書で確認できます。

具体的な計算例(簡易試算)

数字のイメージをつかむために、簡易的な試算例を2つ紹介します。いずれも標準的な整形地で各種補正率が1.00の場合を仮定した簡易計算であり、実際の評価額は土地の形状等によって変わります。

  • 路線価方式の例:路線価20万円/㎡、土地の面積200㎡の場合 → 20万円×200㎡=4,000万円(各種補正率を1.00とした簡易計算)
  • 倍率方式の例:固定資産税評価額800万円、倍率1.1の場合 → 800万円×1.1=880万円
2方式土地の評価は
路線価方式・倍率方式

1.0倍家屋の評価額は
固定資産税評価額のまま

家屋についても、固定資産課税明細書の「価格」または「評価額」欄がそのまま評価額になるため、計算というより金額を転記するだけで済みます。

自分の不動産の評価額を大まかに確認する手順は、次のとおりです。

  • ① 国税庁ホームページの「財産評価基準書 路線価図・評価倍率表」で、土地の所在地に路線価が付いているか確認する
  • ② 路線価がある場合は路線価×面積、無い場合は固定資産税評価額×倍率で土地の概算額を出す(正確な補正率の適用は税理士に確認)
  • ③ 家屋は固定資産課税明細書の「価格」または「評価額」欄をそのまま使う

標準的な整形地であれば「路線価×面積」または「固定資産税評価額×倍率」で概算できます。正確な評価額の算定は税理士への確認をおすすめします。

なお、相続した不動産にかかる税金・費用は、ここまで解説した相続税評価額(相続税の計算に使う金額)だけではありません。相続登記の際にかかる登録免許税は、相続税評価額とは別に、固定資産税評価額を基準にした課税価格から計算します。登録免許税の税率・早見表・免税措置は、以下の記事で詳しく解説しています。

あわせて読みたい相続登記の登録免許税はいくら?計算方法と早見表・免税措置相続登記でかかる登録免許税の税率・計算方法を、早見表つきで解説します。2つの免税措置(期限2027年3月31日)と申請書の書き方、納付方法もあわせて紹介します。2026年8月時点の…
また、「相続で不動産を取得すると不動産取得税もかかるのでは」と心配になる方もいますが、こちらは相続による取得であれば原則として課税されません。詳しくは以下の記事で解説しています。

あわせて読みたい相続した不動産に不動産取得税はかかる?非課税になる仕組みと申告のルールを解説相続で取得した不動産に不動産取得税はかかるのか、非課税になる理由と、生前贈与や相続時精算課税制度を使った場合に課税されるケースをまとめて解説します。免税点や申告の流れも紹介します。…

不動産の評価額から相続税額を出すまでの流れ

ここまでで不動産の評価額が分かったら、次に気になるのは「結局、相続税はいくらかかるのか」という点です。相続税額そのものは、次の順序で計算します(国税庁 No.4152|相続税の計算、2026年8月13日確認)。

  • ① 不動産・預貯金など、相続人ごとの課税価格を計算する
  • ② 各人の課税価格を合計し、課税価格の合計額(正味の遺産額)を出す
  • ③ 課税価格の合計額から基礎控除額を差し引き、課税遺産総額を計算する
  • ④ 課税遺産総額を各法定相続人が法定相続分どおりに取得したと仮定し、各人の取得金額に税率を適用して相続税の総額を計算する
  • ⑤ 相続税の総額を、実際に財産を取得した割合に応じて各人に振り分け、税額控除を差し引いて納付税額を出す

このうち③の基礎控除額は、次の式で計算できます(同資料)。

基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数

(注)法定相続人の数は、相続放棄をした人がいても、その放棄がなかったものとした場合の人数で数えます。

3,000万円基礎控除額の
定額部分

600万円法定相続人1人あたりの
加算額

たとえば法定相続人が2人の場合、基礎控除額は3,000万円+600万円×2人=4,200万円です。課税価格の合計額がこの基礎控除額以下であれば、相続税はかかりません。

課税遺産総額が基礎控除額を超える場合、④の税率適用・⑤の按分の段階に進みます。ここで使う税率は、各法定相続人の法定相続分に応ずる取得金額に応じた累進税率であり、地域や物件の個別条件によらず全国一律です(国税庁 No.4155|相続税の税率、2026年8月15日確認)。

法定相続分に応ずる取得金額 税率 控除額
1,000万円以下 10% -
1,000万円超〜3,000万円以下 15% 50万円
3,000万円超〜5,000万円以下 20% 200万円
5,000万円超〜1億円以下 30% 700万円
1億円超〜2億円以下 40% 1,700万円
2億円超〜3億円以下 45% 2,700万円
3億円超〜6億円以下 50% 4,200万円
6億円超 55% 7,200万円

たとえば、法定相続人が妻と子2人(法定相続分は妻2分の1・子はそれぞれ4分の1ずつ)で、課税遺産総額が1億5,200万円の場合、法定相続分に応ずる取得金額は妻が7,600万円、子がそれぞれ3,800万円になります。これを速算表に当てはめると、妻の算出税額は7,600万円×30%-700万円=1,580万円、子の算出税額は3,800万円×20%-200万円=560万円(2人分で1,120万円)となり、合計した相続税の総額は2,700万円です(同資料の計算例)。

この相続税の総額を、実際に財産を取得した割合に応じて各人に振り分け、配偶者の税額軽減などの税額控除を差し引いたものが、各人の実際の納付税額になります。税額控除の適用は個々の家族構成・財産状況によって異なるため、具体的な納付税額の計算は税理士にご相談ください。

相続税額は「課税価格の合計-基礎控除額(3,000万円+600万円×法定相続人の数)」で課税遺産総額を出し、法定相続分に応ずる取得金額ごとに10%〜55%の累進税率(控除額あり)を適用して計算します。基礎控除額以下であれば相続税はかかりません。

相続税評価額と「売れる金額」は別物

ここまで見てきた相続税評価額は、あくまで相続税を計算するための税務上の評価額です。実際に不動産会社に売却したときに得られる金額(実勢価格・売却査定額)とは、必ずしも一致しません。

相談者
相続税評価額が分かれば、売ったときの金額もだいたい分かりますか?
福田
宅建士

目安にはなりますが、同じ金額にはなりません。相続税評価額は路線価などをもとにした税務上の評価で、実際に売れる金額は立地・建物の状態・周辺の取引事例など、査定を通じて別に確認する必要があります。

相続税の申告のために評価額を出す作業と並行して、「実際にいくらで売れそうか」を把握しておくと、納税資金の準備や、今後の方針(住み続ける・貸す・売る)を判断しやすくなります。相続した空き家をどうするか迷っている場合は、以下の記事もあわせてご覧ください。

あわせて読みたい空き家を相続したらどうする?3つの選択肢と最初にやるべきこと空き家を相続したときに何から手をつければいいか、3つの選択肢(住む・貸す・売る)と、相続登記・管理・税金など最初にやるべきことを整理して解説します。2026年8月時点の一次情報に基…
あわせて読みたい空き家査定|相場の調べ方・査定額の決まり方と高く売るコツ空き家査定の基本(机上査定・訪問査定の違い)から、地価公示等を使った相場の調べ方、土地値+建物残価という査定額の決まり方、査定額を上げるコツ、査定依頼時の注意点まで、初めて空き家を…
また、実際に売却して利益が出た場合にかかる譲渡所得税や、3,000万円特別控除の使い方については、以下の記事で詳しく解説しています。

あわせて読みたい空き家を売却したときにかかる税金まとめ|譲渡所得税と3,000万円控除空き家を売却したときにかかる税金(譲渡所得税・住民税・復興特別所得税)の税率、3,000万円特別控除・取得費加算の特例による節税方法、確定申告の要否をまとめて解説します。2026年…

相続税評価額は税務上の評価であり、実際に売れる金額(実勢価格)とは別物です。売却を検討する場合は査定で別途確認しましょう。

空き家買取.comの買取査定について

本サイト「空き家買取.com」は、株式会社Triikuが運営しており、空き家・相続物件の直接買取を専門に行っています。

  • 宅地建物取引業免許番号:東京都知事(01)第111976号
  • 所在地:〒105-0003 東京都港区西新橋2丁目39番3号 SVAX西新橋ビル4F
  • 電話番号:03-6845-0996(受付時間 10:00〜19:00、年中無休)

(株式会社Triiku 公式サイト|会社概要、2026年8月12日確認)

相続税評価額を確認したうえで、「実際にいくらで売れるのか」を知りたい場合も、無料査定のご相談を承っています。

よくある質問

相続税の不動産の評価方法は?

土地は「路線価方式」(路線価×各種補正率×面積)または「倍率方式」(固定資産税評価額×倍率)、家屋は「固定資産税評価額×1.0」で評価します。どちらの方式を使うかは土地の所在地によって決まります。

相続税の不動産の評価額は誰が決めるのですか?

土地の評価額は、国税庁が公表する路線価・評価倍率をもとに、相続人自身または税理士が計算します。国税庁の職員が個別に評価額を決めてくれるわけではなく、公表されている基準に沿って自分で(または専門家に依頼して)算出する必要があります。

相続税の不動産の評価額はどうやって計算するんですか?

土地は路線価方式または倍率方式、家屋は固定資産税評価額をそのまま使う方法で計算します。詳しい計算式は本記事の「土地の評価方法」「家屋の評価方法」をご覧ください。

固定資産税評価額と相続税評価額の関係は?

家屋の相続税評価額は、固定資産税評価額とそのまま同じ金額です。土地の場合は、倍率方式では固定資産税評価額に倍率をかけますが、路線価方式では固定資産税評価額を使わず、路線価をもとに計算します。

自分の土地が路線価方式か倍率方式かは、どうやって調べますか?

国税庁ホームページの「財産評価基準書 路線価図・評価倍率表」で、土地の所在地を検索すると分かります。路線価が表示されていれば路線価方式、路線価の表示が無く倍率のみが載っていれば倍率方式です。

相続税評価額が分かれば、売却したときの金額も分かりますか?

いいえ、必ずしも一致しません。相続税評価額は税務上の評価額であり、実際に売却できる金額(実勢価格)は、立地や建物の状態、周辺の取引事例などをもとにした査定で別途確認する必要があります。

賃貸中の土地・アパートも評価額は同じ計算方法ですか?

いいえ、異なります。他人に貸している土地(貸宅地)や、アパート等を建てて貸している土地(貸家建付地)は、自用地としての価額から借地権割合・借家権割合・賃貸割合に応じた金額を差し引いて評価します。自分で使っている不動産よりも評価額は低くなります。

相続税には基礎控除がありますか?

はい、あります。「3,000万円+600万円×法定相続人の数」で計算する基礎控除額があり、課税価格の合計額がこの金額以下であれば相続税はかかりません。法定相続人が2人であれば基礎控除額は4,200万円です。

まとめ|評価額の出し方を知り、売却の判断材料にも

  • 土地は路線価方式(路線価×補正率×面積)か倍率方式(固定資産税評価額×倍率)で評価する
  • 家屋の評価額は固定資産税評価額とそのまま同じ
  • 賃貸中の土地(貸宅地・貸家建付地)は借地権割合・借家権割合等に応じて評価額が下がる
  • 相続税には基礎控除額(3,000万円+600万円×法定相続人の数)があり、これを超えた分に税率が適用される
  • 相続税評価額と実際に売れる金額(実勢価格)は別物

相続税の不動産評価額は、時価とは異なる独自の計算方法で決まります。まずは自分の土地が路線価方式・倍率方式のどちらに該当するかを確認し、大まかな評価額をつかんでおくとよいでしょう。正確な評価額の算定や相続税額そのものの計算は、税理士に相談することをおすすめします。税理士以外にも、相続登記や不動産の相談先に迷う場合は、相続不動産の相談先はどこ?税理士・司法書士・不動産会社の使い分けで使い分け方を解説しています。

評価額を確認したうえで、「このまま持ち続けるか、売却するか」を検討したい場合は、空き家買取.comの無料査定もあわせてご活用ください。

この記事の監修者

福田真志

福田真志宅地建物取引士

登録番号:神奈川県知事登録 第128777号

宅地建物取引士。掲載情報は各社公式サイト・行政の一次情報を確認のうえ執筆・監修しています。

X(旧Twitter)を見る

空き家のことでお悩みなら、まずは無料査定で金額をご確認ください。

簡単30秒入力!無料査定スタート