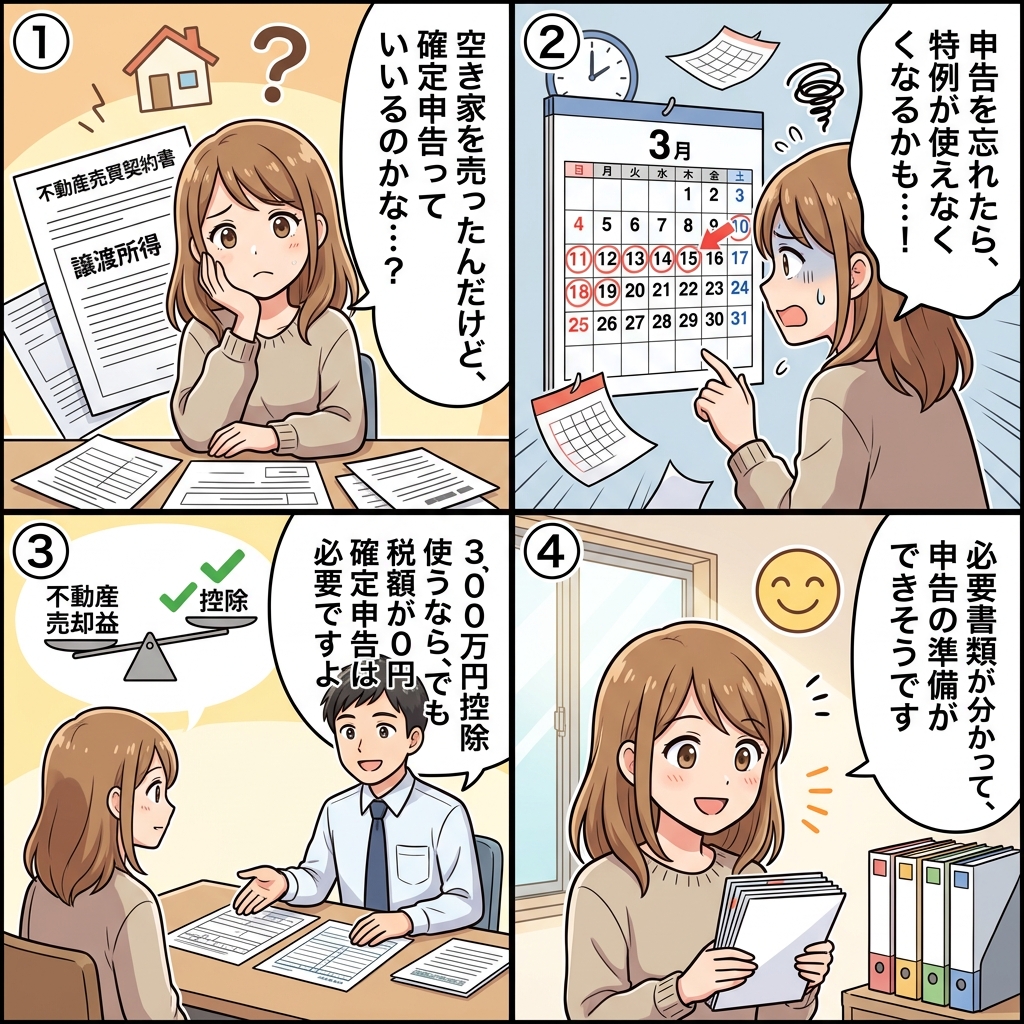
空き家を売却したら確定申告は必要?まず結論
相続した空き家を売却した後、「確定申告は必要なのだろうか」と迷う方は少なくありません。結論からお伝えすると、売却によって利益(譲渡所得)が出た場合は、原則として確定申告が必要です。特に「空き家の譲渡所得3,000万円特別控除」などの特例を使う場合は、その適用によって税額が0円になる場合でも、確定申告をしなければ特例そのものが適用されません(国税庁 No.3306、2026年8月確認)。
空き家を売却して利益(譲渡所得)が出た場合は、原則として確定申告が必要です。3,000万円特別控除などの特例を使う場合は、税額が0円になっても確定申告が必須です。取得費が分からない場合は、譲渡価額の5%で計算する方法があります。
- 特例を使う場合は、税額が0円でも確定申告が必須
- 取得費が分からない場合は譲渡価額の5%で計算できる
- 申告期限は原則翌年2月16日〜3月15日
本記事では、確定申告が必要になるケース・不要なケース、特例を使う場合の必要書類、取得費が分からない場合の対処法、申告期限・申告先まで解説します。情報の確認日:2026年8月(断りがない限り、本記事の制度・数字はこの時点のものです)。
確定申告が必要になるケース・不要なケース
空き家を売却して利益(譲渡所得)が出た場合は、原則として確定申告が必要です。譲渡所得とは、売却額から取得費・譲渡費用などを差し引いた「儲け」にあたる部分です。譲渡所得にかかる税率や3,000万円控除以外の税金の内訳は、空き家を売却したときにかかる税金まとめで詳しく解説しています。
一方、売却によって譲渡所得がマイナスになった(損失が出た)場合は、原則として確定申告は不要とされることが多いとされています。ただし、損益通算など他の制度の適用を検討する場合は要件が変わることがあるため、判断に迷う場合は税理士や税務署に確認することをおすすめします。
利益(譲渡所得)が出た場合は原則として確定申告が必要です。損失の場合の扱いは個別事情によるため、迷う場合は専門家に相談しましょう。
特例を使う場合は確定申告が必須
「空き家の譲渡所得3,000万円特別控除」などの特例を使う場合は、たとえその適用によって税額が0円になったとしても、確定申告をしなければ特例は適用されません(国税庁No.3306「この特例の適用を受けるためには、一定の書類を添えて確定申告をすることが必要です」)。
 相談者
3,000万円控除を使えば税金は0円になるはずなんですが、それでも確定申告は必要なんですか?
 福田
宅建士
はい、必要です。控除によって納める税額が0円になる場合でも、確定申告をして初めて特例が適用される仕組みになっています。申告を忘れると、特例が使えず本来より税負担が大きくなってしまう可能性があるので注意が必要です。
3,000万円特別控除などの特例は、確定申告をして初めて適用されます。税額が0円の見込みでも申告を忘れないようにしましょう。
確定申告の必要書類
3,000万円特別控除の適用を受ける場合、確定申告書に加えて次のような書類の添付が必要です(国税庁No.3306に基づく)。
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]
- 売った資産の登記事項証明書等:相続または遺贈により取得したこと、被相続人居住用家屋が昭和56年5月31日以前に建築されたこと等を証明するもの
- 被相続人居住用家屋等確認書:売った資産の所在地を管轄する市区町村長から交付を受けるもの
被相続人居住用家屋等確認書の取得方法・様式の使い分けは、以下の記事で詳しく解説しています。
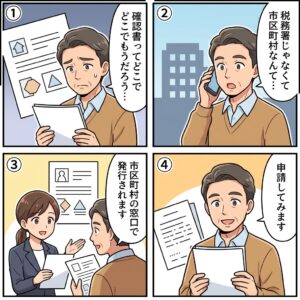
特例を使う場合は、譲渡所得の内訳書・登記事項証明書等・被相続人居住用家屋等確認書などの書類を確定申告書に添付する必要があります。
取得費が分からない場合の対処法
相続した古い空き家では、購入当時の売買契約書が残っておらず、取得費(購入価格)が分からないケースが少なくありません。この場合、譲渡価額(売却額)の5%を取得費とみなして計算する方法があります(国土交通省の資料より、取得費が不明の場合は譲渡価額の5%で計算)。
取得費が分からない場合は、譲渡価額の5%を取得費とみなして計算する方法があります。
具体的な数値シミュレーション|3,000万円特別控除と取得費5%概算を組み合わせた場合
取得費が分からず、3,000万円特別控除を使う場合に、課税譲渡所得(税額の計算のもとになる金額)がどのくらいになるかを、仮の数値で試算してみます。以下はあくまで一例であり、実際の金額は物件ごとに異なります。
- 譲渡価額(売却額):4,000万円(例)
- 取得費:不明のため譲渡価額の5%で計算 → 4,000万円×5%=200万円
- 譲渡費用(仲介手数料など):120万円(例)
- 特別控除:3,000万円(相続人が1人または2人の場合の上限額)
この前提で計算すると、譲渡所得(特別控除前)は「4,000万円-(200万円+120万円)=3,680万円」、課税譲渡所得は「3,680万円-3,000万円=680万円」になります。相続人が3人以上で特別控除の上限が2,000万円になる場合は、「3,680万円-2,000万円=1,680万円」と、控除額の違いによって課税譲渡所得も変わります(相続人数ごとの控除額の要件は空き家の譲渡所得3,000万円特別控除を参照)。
この課税譲渡所得に、長期譲渡所得の税率を掛けたものが実際に納める税額になります。税率は所得税15%・住民税5%で、これに加えて令和19年までは復興特別所得税として所得税額の2.1%も併せて申告・納付します(国税庁No.3208)。
課税譲渡所得が680万円の場合、所得税は680万円×15%=102万円、復興特別所得税は102万円×2.1%=2万1,420円、住民税は680万円×5%=34万円で、合計は約138万1,420円になります。相続人が3人以上で課税譲渡所得が1,680万円になる場合は、所得税252万円(1,680万円×15%)、復興特別所得税5万2,920円(252万円×2.1%)、住民税84万円(1,680万円×5%)の合計で、約341万2,920円になります。
譲渡価額4,000万円・取得費5%概算・譲渡費用120万円・特別控除3,000万円という仮の数値では、課税譲渡所得は680万円(税額の目安は約138万1,420円)、相続人3人以上で控除2,000万円の場合は1,680万円(税額の目安は約341万2,920円)になります。
申告期限・申告先
確定申告の期限は、原則として売却した年の翌年2月16日から3月15日までです。申告先は、所轄の税務署(自分の住所地を管轄する税務署)になります(国税庁No.3306「申告先等:所轄税務署」)。期限に間に合うよう、必要書類は早めに準備しておくと安心です。
申告期限は原則翌年2月16日〜3月15日、申告先は所轄税務署です。書類の準備は早めに始めましょう。
確定申告をしないとどうなるか
期限までに確定申告をしなかった場合、無申告加算税・延滞税という2種類のペナルティが生じる可能性があります。
無申告加算税は、期限後に申告した場合にかかる加算税です。税務署からの調査の事前通知を受ける前に自主的に期限後申告をした場合は、納付すべき税額に5%の割合を乗じた金額がかかります。税務署の調査を受けた後に申告した場合はより重く、令和6年1月1日以後に法定申告期限が到来するもの(令和5年分以降)では、納付すべき税額のうち50万円までの部分は15%、50万円を超え300万円までの部分は20%、300万円を超える部分は30%の割合になります(国税庁No.2024)。
延滞税は、法定納期限の翌日から納付する日までの日数に応じて課される、利息に相当するペナルティです。令和8年(1月1日〜12月31日)の割合は、納期限の翌日から2か月を経過するまでは年2.8%、2か月を経過した日以後は年9.1%です(この割合は年ごとに変動します)(国税庁No.9205)。
特に3,000万円特別控除などの特例は、確定申告をして初めて適用される仕組みのため、申告を忘れると特例が使えないうえ、無申告加算税・延滞税の対象にもなり得ます。「税額が0円になるはずだから申告しなくていい」という判断は避け、特例を使う予定がある場合は必ず期限内に申告しましょう。
申告が遅れると、無申告加算税(自主的な期限後申告で5%、税務調査後は50万円超の部分で最大30%)と延滞税(令和8年は年2.8〜9.1%)がかかる可能性があります。特例を使う場合は必ず期限内に申告しましょう。
自分で不安な場合は|専門家への相談・買取という選択肢
譲渡所得の計算や必要書類の準備に不安がある場合は、税理士に相談するのも一つの方法です。
また、そもそも売却手続きや税務処理そのものが負担に感じる場合は、専門の買取業者へ相談することで、手続き全体の見通しを立てやすくなることもあります。
空き家買取.comの買取査定について
本サイト「空き家買取.com」は、株式会社Triikuが運営しており、空き家・相続物件の直接買取を専門に行っています。
- 宅地建物取引業免許番号:東京都知事(01)第111976号
- 所在地:〒105-0003 東京都港区西新橋2丁目39番3号 SVAX西新橋ビル4F
- 電話番号:03-6845-0996(受付時間 10:00〜19:00、年中無休)
(株式会社Triiku 公式サイト|会社概要、2026年8月15日確認)
「確定申告の手続きが不安」「そもそも売却手続き全体を相談したい」という場合でも、まずは無料査定のご相談が可能です。
よくある質問
相続不動産を売却したら確定申告は必要ですか?
利益(譲渡所得)が出た場合は原則として必要です。3,000万円特別控除などの特例を使う場合は、税額が0円になる場合でも確定申告が必須です。
相続不動産を売却して確定申告をしないとどうなりますか?
無申告加算税(自主的な期限後申告で5%、税務調査後は50万円超の部分で最大30%)と延滞税(令和8年は年2.8〜9.1%)がかかる可能性があります。特例を使う予定がある場合、申告を忘れると特例が適用されず、本来より税負担が大きくなることがあります。
相続不動産を売却して損失が出た場合、確定申告は必要ですか?
損失(譲渡所得がマイナス)の場合は原則として不要とされることが多いですが、要件は個別事情によるため、判断に迷う場合は税理士や税務署に確認することをおすすめします。
取得費が分からない場合はどうすればいいですか?
譲渡価額(売却額)の5%を取得費とみなして計算する方法があります。
確定申告はいつまでにすればいいですか?
原則として、売却した年の翌年2月16日から3月15日までです。申告先は所轄の税務署です。
まとめ|特例を使うなら確定申告を忘れずに
- 利益(譲渡所得)が出た場合は原則として確定申告が必要
- 3,000万円特別控除などの特例を使う場合は税額0円でも申告が必須
- 取得費が分からない場合は譲渡価額の5%で計算できる
空き家を売却して利益が出た場合、確定申告は原則として必要な手続きです。特に特例を使う場合は、税額が0円になる見込みでも申告を忘れないようにしましょう。取得費が分からない場合の計算方法や必要書類も事前に確認しておくと、期限内の申告がスムーズになります。
「確定申告や売却手続き全体が不安」という場合は、空き家買取.comの無料査定もあわせてご検討ください。